肛肠科高清设备仪器:市场应用现状趋势分析
2026-11-12
肛肠疾病属于门诊高发病症,痔、肛瘘、肛周脓肿、直肠息肉以及早期直肠肛管病变长期困扰大量人群,而结直肠癌早筛关口持续前移,正在重塑肛肠科的诊疗逻辑。高清肛肠内镜作为临床识别细微病灶、区分良恶性病变、支撑镜下微创处置的核心载体,近些年在国内各级医疗机构的落地速度明显加快,行业从过去单纯满足基础查看,逐步转向精准筛查、一体化诊疗、全流程数字化管理。
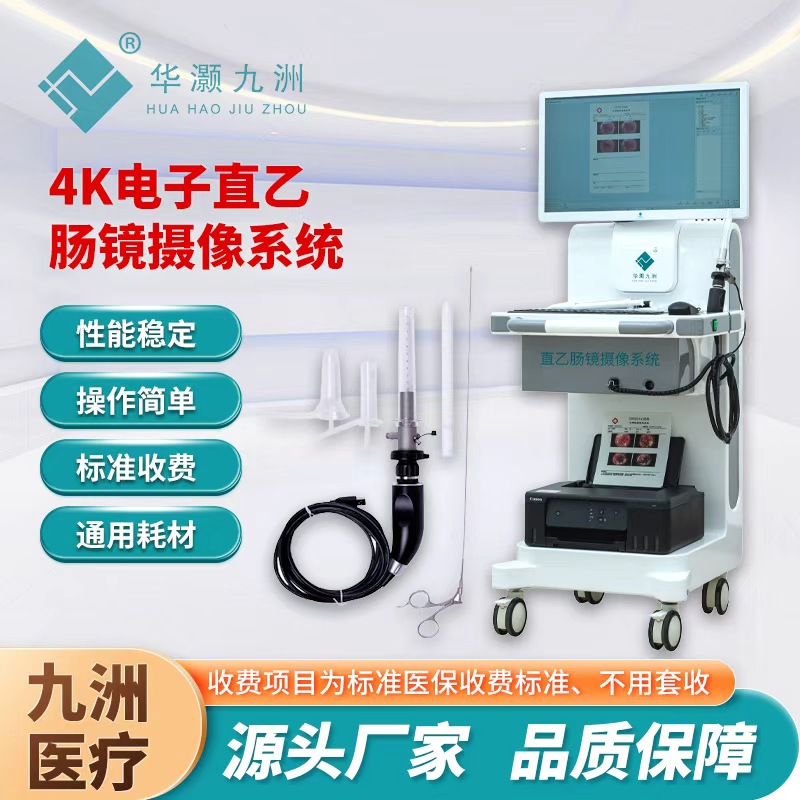
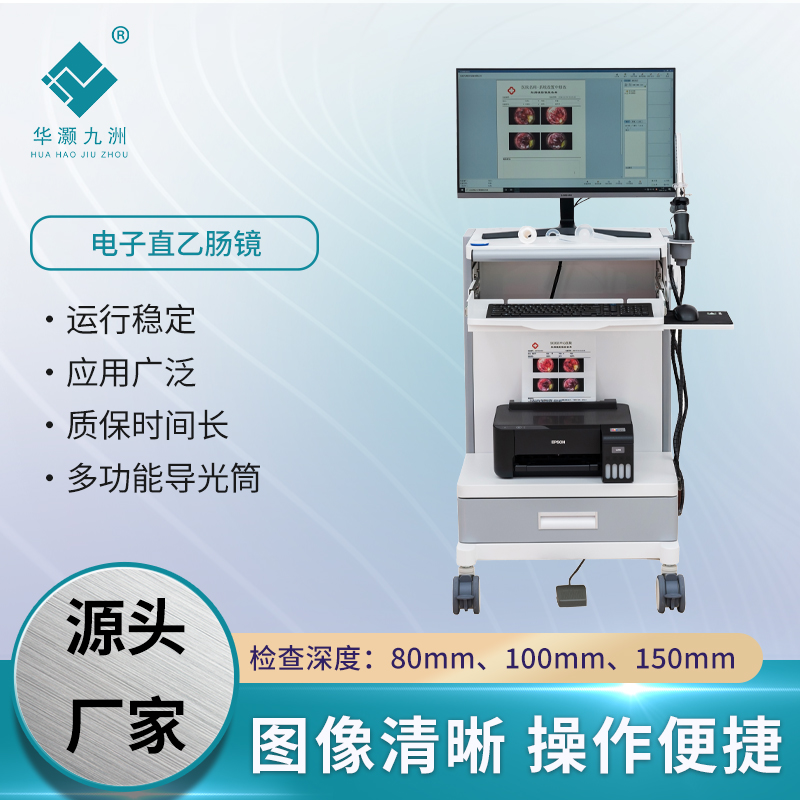
从临床应用格局来看,不同层级医院对高清设备的使用诉求差异显著。三甲医院肛肠专科,早已把 4K 电子直乙肠镜、高清肛门镜、带窄带成像功能的摄像系统纳入常规配置,不再局限于简单的图像采集,更多依托高清成像开展精细的镜下活检、息肉切除、肛瘘窦道探查与微创根治手术。高像素成像能够分辨黏膜微血管形态、腺体排布,对齿状线附近容易被漏看的微小异型增生病灶形成有效识别,减少主观判读带来的诊断偏差。这类机构采购时更看重系统稳定性、光学成像底子、配套治疗器械兼容性以及长期技术迭代能力,不少科室已经把影像存档、病例回溯、多学科会诊联动纳入设备选型标准。
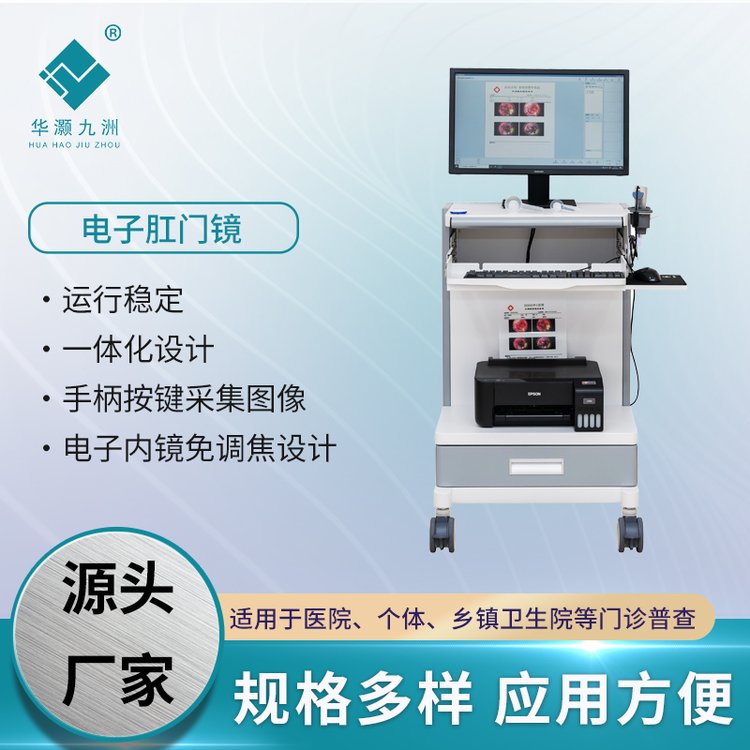
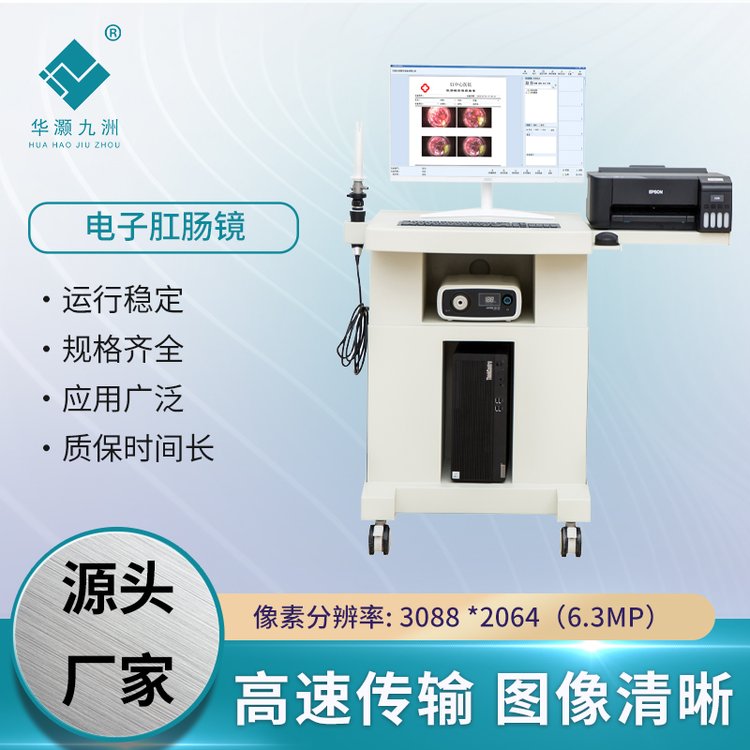
县域医院与基层卫生院是这一轮市场扩容的主力。此前很长一段时间,基层肛肠检查以简易肛门镜、肉眼视诊为主,受成像条件限制,很多早期病变只能向上转诊,既加重患者就医负担,也制约本地肛肠专科能力建设。随着基层内镜配置相关政策落地,以及癌症早筛项目持续下沉,大量县级院、社区门诊开始更新换代,优先选择适配肛肠专科、上手门槛更低的高清电子肛肠镜与直乙肠镜。基层机构更在意整机性价比、维护难度、售后响应速度,设备厂商也随之推出轻量化版本,简化调试流程,配套标准化检查流程培训,让没有长期内镜操作经验的医师也能稳定完成筛查工作。民营肛肠专科机构则偏向成套解决方案,将高清影像系统和射频、电凝等微创治疗单元整合,依托高清图像做术前评估、术中导航和术后对比随访,以此提升门诊诊疗效率与患者接受度。
当前市场供给端正处在国产加速追赶、进口份额逐步分流的阶段。早些年,高端摄像主机、光学镜头、图像处理器基本由海外品牌主导,整机造价高昂,配套耗材和维修成本居高不下,很多基层单位即便有需求也难以负担持续使用成本。经过多年医工协同打磨,国内厂商已经在肛肠专用硬镜、4K 摄像系统、冷光源、图像后处理模块形成成熟产品线,中端市场国产设备渗透率提升最为明显。客观来说,头部进口品牌在超高端光学调校、长时间连续工作稳定性上依旧保有积累优势;但国产产品凭借定价优势、本地化售后、按需定制配套方案,更加贴合国内肛肠科门诊的使用习惯,尤其针对肛瘘镜这类细分专科器械,不少本土企业根据国内肛瘘发病特点优化镜体管径、转向角度,临床适配性逐步获得科室认可。配套耗材方面,一次性检查套件、护套、活检器械国产化程度更高,间接压低科室日常运营成本。
当然,行业现阶段仍存在不少现实短板。第一,区域配置不均衡问题突出,东部县域机构更新节奏快,中西部部分基层单位依旧设备陈旧,高清筛查能力缺口较大。第二,设备普及和医师判读能力不匹配,很多机构硬件到位,但缺少系统的影像判读培训,高清图像带来的临床价值没能充分释放。第三,行业产品标准参差不齐,部分低价产品打着高清旗号,实际在腔道照明、色彩还原、动态降噪上达不到临床筛查标准,容易造成图像失真,反而干扰诊断。另外,设备之间的数据孤岛普遍存在,很多影像系统无法顺畅对接医院电子病历、随访平台,病例数据沉淀困难,不利于科室开展长期临床研究。
站在技术演进的角度,肛肠科高清设备仪器的发展方向已经清晰,不再单纯比拼分辨率数字。
成像层面,多模态融合会成为主流。单纯 4K 只是基础门槛,窄带成像、光学放大、荧光成像会逐步下放到专科肛肠内镜,把肉眼难以分辨的黏膜微观特征直观呈现,把筛查从 “看见病灶” 推进到初步评估病灶风险等级。同时传感器微型化持续推进,镜体在保持足够成像能力的前提下做得更细,降低进镜不适感,提升患者依从性,这对于需要反复复诊的肛周疾病人群尤为重要。
智能化辅助诊断会慢慢落地到门诊场景。不同于胃肠内镜成熟的 AI 产品,肛肠病灶形态多样、解剖结构局部变异多,算法训练难度更高。未来的方向不是机器替代医生,而是实时标注可疑区域、给出参考分级,帮助年轻医师减少漏诊,同时标准化留存影像,方便跨院远程会诊。这套辅助能力会和影像主机深度绑定,而不是独立外挂软件,兼顾检查流畅度与诊断辅助价值。
诊疗一体化是重要趋势。新一代高清系统不再只是 “看” 的工具,而是集探查、定位、活检、微创治疗于一体的平台。肛瘘镜就是典型代表,依靠高清直视找到隐匿分支窦道,精准划定切除范围,最大程度保护肛门括约肌功能。设备厂商会持续打通成像单元和各类能量治疗器械,实现术中图像、治疗参数同步记录,方便术后复盘,推动肛肠微创治疗进一步规范化。
国产替代会从价格优势转向技术差异化竞争。接下来本土企业的重心会从复刻硬件转向底层光学、图像处理算法自主研发,同时完善全生命周期服务体系,包含装机培训、定期质控、快速维修、软件免费迭代。针对基层市场,会推出一体化集成方案,降低机房、运维门槛;面向三甲专科,则发力高端光学平台、专科定制器械,逐步进入高门槛的学术型医院采购清单。
除此之外,数字化与远程协同的价值会持续释放。高清图像标准化之后,跨区域远程阅片、专家线上指导基层操作、批量病例随访都具备落地条件,能够缓解优质肛肠专科资源集中在大城市的矛盾。在医保与集采大背景下,整机、配套耗材价格回归合理区间,设备采购逻辑从 “高端陈列” 转向 “筛查产出”,医疗机构会更看重单台设备年筛查量、阳性检出率,倒逼产品朝着临床实用方向迭代。
整体来看,国内肛肠科高清设备仪器正处在需求持续释放、技术快速迭代、产业格局重塑的窗口期。肛肠疾病基数大、早筛需求刚性,叠加分级诊疗推进、微创理念普及,市场长期增长具备扎实基础。对生产企业而言,核心是跳出参数竞赛,扎根临床痛点,做好成像品质、操作体验、配套服务的平衡;对医疗机构而言,设备升级不能只看重硬件指标,同步配套人员培训、质控体系和随访流程,才能真正把高清影像的优势转化为更早、更准的诊断能力。在多方合力之下,高清肛肠设备仪器会持续下沉,推动国内肛肠疾病诊疗从对症处理,走向早发现、精准干预、减少复发的全周期管理模式。