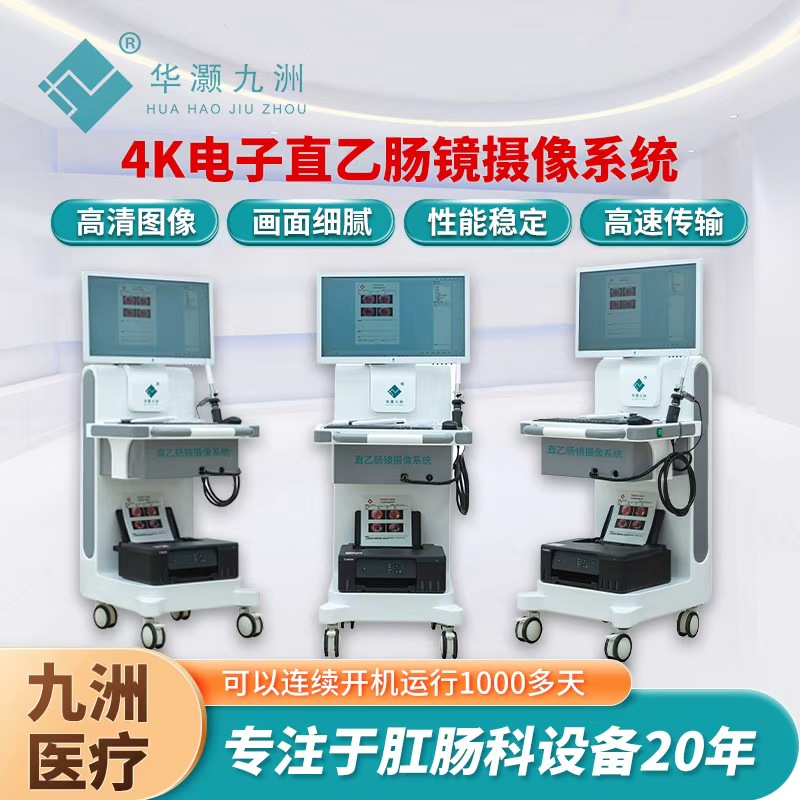
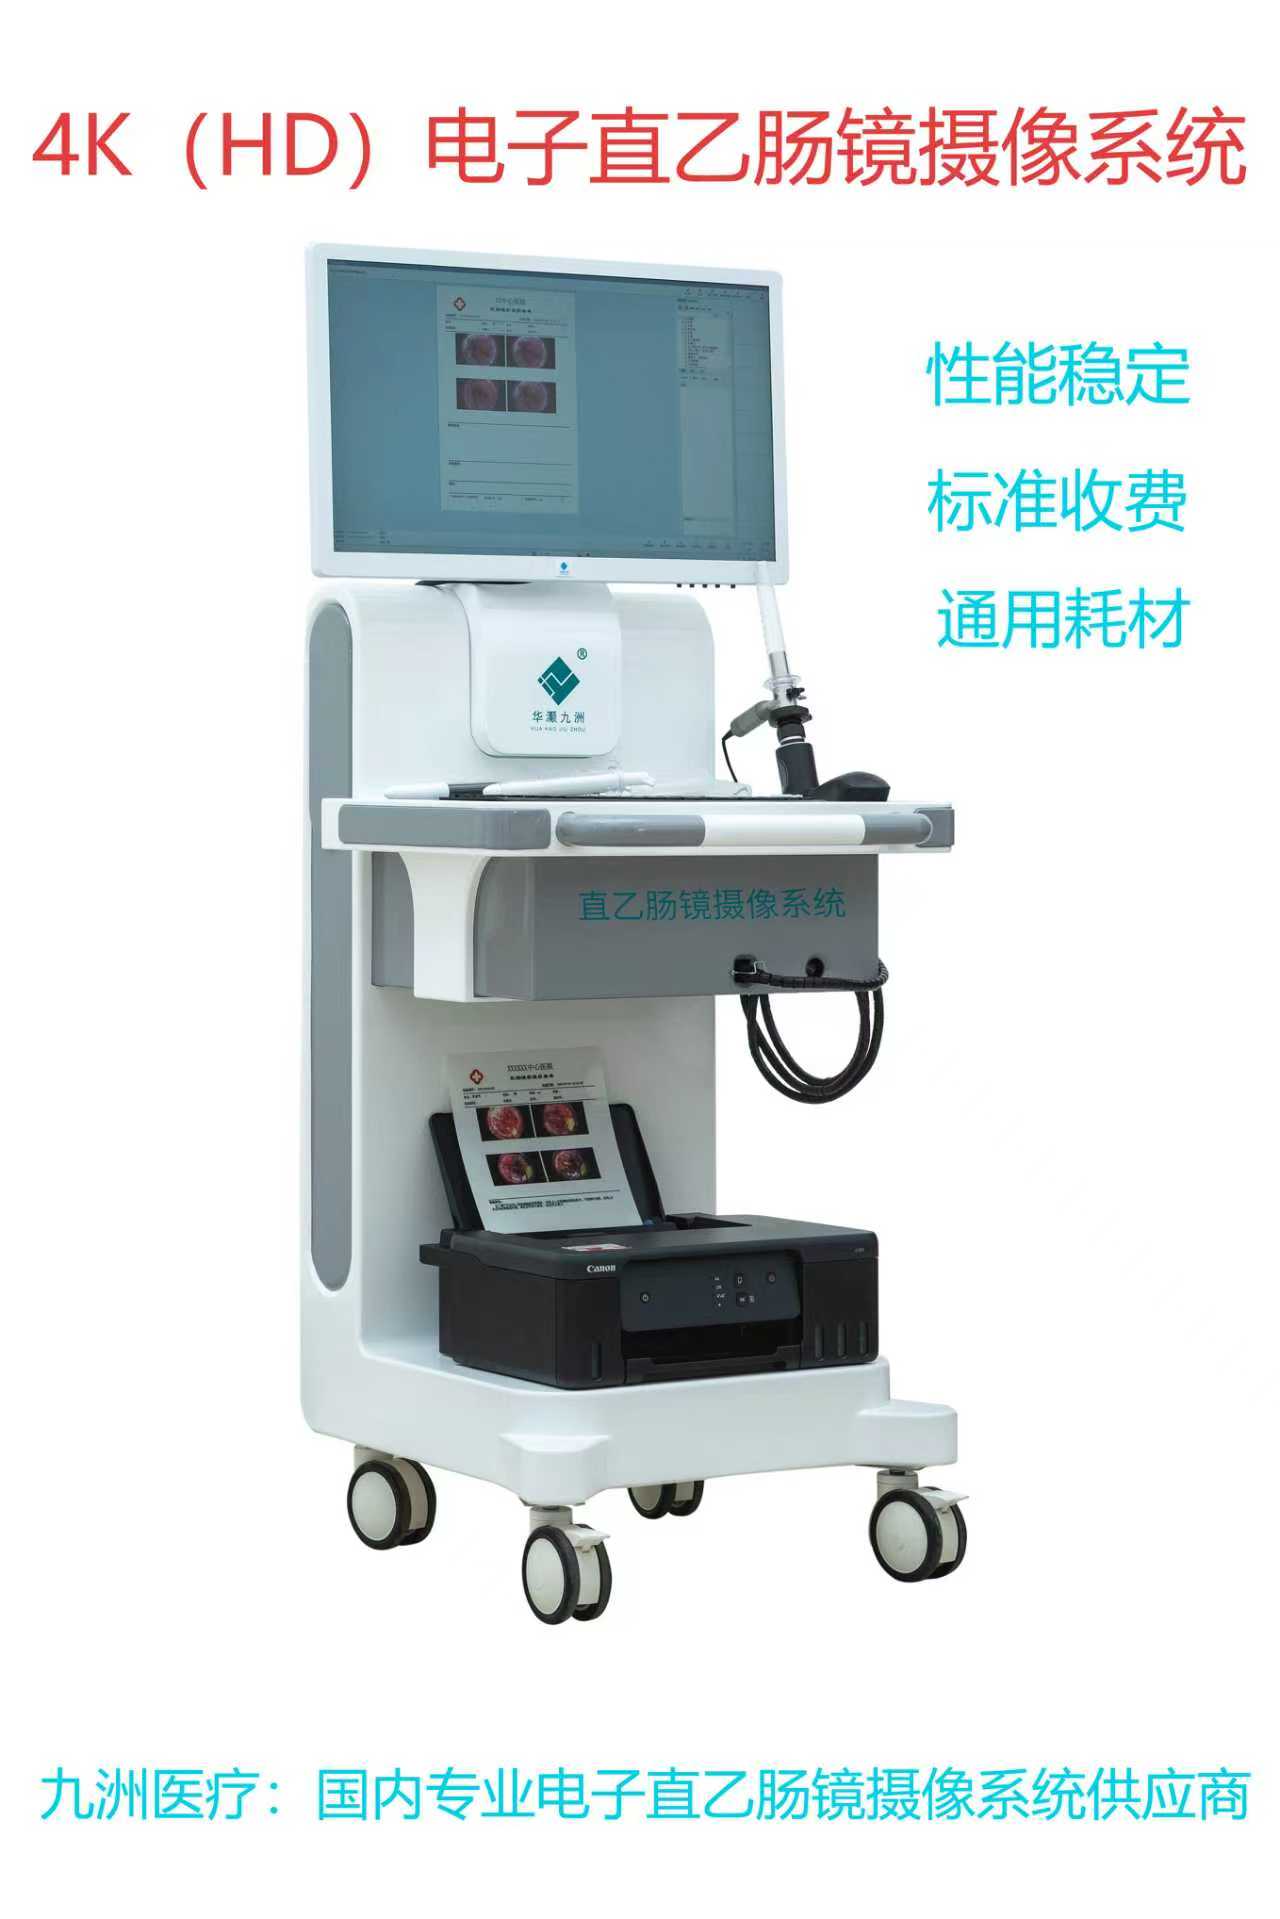
超清电子直乙肠镜系统:市场扩容与长期前景
2026-11-11
结直肠癌早筛需求持续释放,带动超清电子直乙肠镜摄像系统这一细分赛道稳步上行。不同于全长肠镜,它更适配直肠、乙状结肠远端病变筛查,检查流程简便、患者耐受度更好,非常适合县域医院、社区卫生服务中心作为初筛关口。最近几年,伴随基层肿瘤早诊项目铺开,加上原有老旧光学镜、普通高清设备的更新替换,市场体量逐年抬升,增长速度高于内镜行业平均水平。
当前市场的增长,很大一部分来自下沉医疗市场。过去不少基层机构缺少专用的电子直乙肠镜,很多可疑病例只能向上转诊,筛查覆盖面有限。在千县工程、县域肿瘤防治中心建设的推动下,各地逐步把这项检查纳入基础诊疗能力建设清单。同时国产厂商在超清成像、图像处理、镜体工艺上持续突破,4K、窄带成像等功能逐步下放,相比进口设备在采购成本、售后响应、配套耗材供应上更贴合国内医疗机构的实际情况,国产替代的节奏持续加快。
不过行业仍有现实约束。基层内镜医师数量不足、操作培训体系有待完善,是制约设备装机之后筛查量提升的关键。不少机构设备到位,但稳定开展规范化检查的能力跟不上,设备利用率参差不齐。另外,公众筛查意识仍有差距,很多人对肛肠筛查抱有顾虑,也在一定程度上限制检查量释放。
往长远看,超清电子直乙肠镜摄像系统的价值会进一步凸显。一方面,产品会朝着轻量化、智能化发展,图像识别辅助、便携一体式系统会降低操作门槛,让更多基层门诊能够独立完成初筛;另一方面,它会和社区筛查、体检项目深度结合,形成 “基层初筛、上级精查” 的分层诊疗链路。随着医保支付、早筛项目持续落地,市场不会只停留在设备增量,配套活检耗材、定期维保、医师培训等服务市场也会同步成长。
整体而言,这不是爆发式增长的赛道,却是确定性很强的刚需赛道。在早癌防治的大框架下,超清电子直乙肠镜摄像系统作为第一道筛查关口,会持续扩容;能够兼顾成像品质、操作友好度和长期使用成本的国产方案,也会在未来占据更大的市场空间。