


国内肛肠设备市场格局:分层竞争加速国产替代,基层成为增长主战场
2026-10-14
肛肠疾病在国内属于高发慢病群体,痔、肛瘘、肛裂以及结直肠早筛需求叠加千县工程、县域医共体建设,带动肛肠检查与治疗设备市场持续扩容。不同于消化内镜大市场,肛肠设备是一个细分、场景高度聚焦的赛道,整体呈现高端市场仍有外资壁垒,中端快速国产替代,基层市场分散、价格竞争激烈的格局,没有一家企业能够独占全部市场,不同细分品类之间的竞争差异十分明显。
从产品大类划分,肛肠设备大致分为影像检查类、手术治疗器械、肛肠综合诊疗平台三大板块,各个赛道玩家和竞争逻辑完全不同。
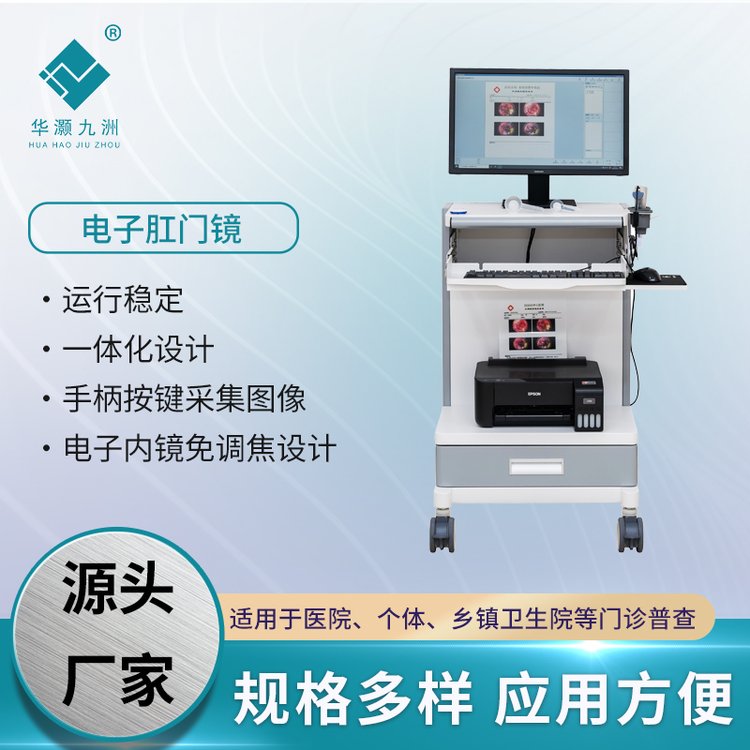
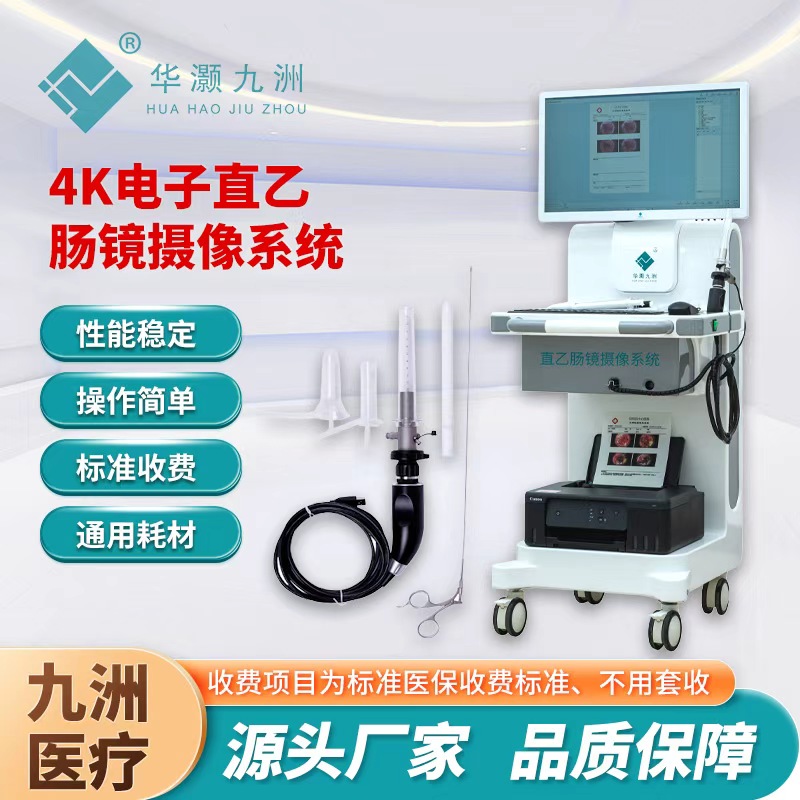
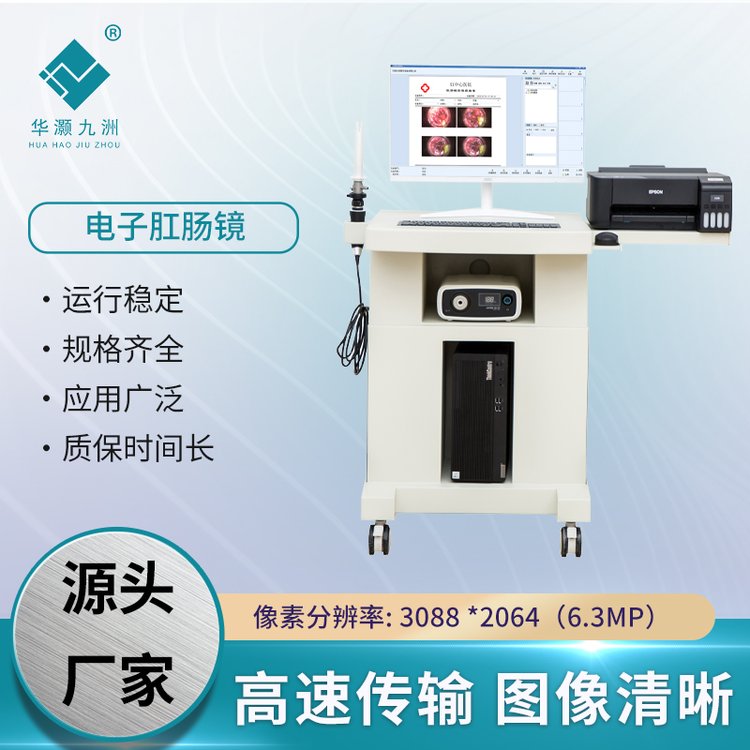
影像检查设备是技术门槛最高的一环,包含电子肛门镜、4K直乙肠镜系统、 高清肛肠镜、腔内超声等产品。过去很长一段时间,奥林巴斯、史托斯等外资品牌凭借光学成像、图像处理的积累,牢牢占据国内三甲医院高端手术内镜市场。这类设备成像稳定、配套耗材体系成熟,在复杂肛瘘、深部直肠病变的手术场景中认可度高。但最近几年形势变化很快,国产内镜厂商陆续突破高清成像、光学染色等核心技术,开立、澳华等企业推出的专用肛肠内镜系统,在 4K 成像、便携主机、图像存储报告一体化上持续迭代。国产设备最大优势不是单纯低价,而是本地化售后、按需定制功能模块,能够贴合肛肠专科门诊的使用习惯。在二级医院、专科肛肠医院,国产高清电子直乙肠镜、电子肛门镜装机量增长尤为突出。一次性肛肠镜也成为细分热点,在院感管控要求提升的背景下,一次性耗材配套检查系统,在基层门诊、体检中心普及速度很快。
手术器械与微创治疗耗材赛道,是国产企业扎根最深的领域。套扎器、吻合器、痔动脉结扎器械、活检器械这类产品,国内企业起步早,临床样本积累充分,渠道下沉能力强。康基、南京微创等企业深耕肛肠微创耗材多年,产品覆盖从常规检查到痔病微创手术全链条,在县域医院、民营肛肠专科机构渗透率很高。这一赛道竞争更偏向临床口碑、产品注册周期和渠道服务能力,头部国产厂商已经形成稳定的医院采购体系。但赛道内中小厂商数量众多,不少产品同质化严重,硬性肛门镜、简易治疗台等基础产品容易陷入价格战,利润空间持续被压缩。
肛肠综合治疗台属于门诊一体化设备,集成熏洗、电凝、检查图像处理等功能,是肛肠专科门诊标配。这个市场集中度偏低,国内几十家厂商参与竞争,普门等企业规模靠前,大量区域性小厂以 OEM、简易机型供应地方诊所。客户采购更看重整机稳定性、维修便捷度以及配套软件报告系统,产品技术迭代速度相对平缓,属于典型的存量更新市场。
从市场分层来看,国内肛肠设备市场已经形成清晰的三级梯队。
第一梯队为头部国产内镜与耗材企业,拥有完整研发、注册、临床、售后体系,产品同时覆盖三甲、二级医院,有能力推出 4K 高清内镜、AI 辅助病灶识别等创新产品,走技术 + 渠道双驱动路线,也是国产替代的核心力量。
第二梯队是专注单一品类的专精厂商,有的只做肛肠镜摄像主机,有的主攻能量治疗平台或一次性肛肠耗材。企业规模中等,产品聚焦特定临床场景,依靠性价比和区域经销商网络,深耕地级市、县域医院。这类企业是市场供给的中坚力量,但产品线单薄,抗集采、招标降价的能力偏弱。
第三梯队是大量小型代工与区域小厂家,产品以基础款检查镜、简易治疗设备为主,主打低价,客户多为小型诊所、民营门诊。研发投入不足,产品创新有限,未来随着医疗器械监管趋严、医院采购对产品临床证据要求提高,这部分企业会逐步出清。
外资品牌当前的策略也在调整。它们不再全面争夺所有市场,更多守住大型三甲医院复杂手术、高端软镜手术场景。面对国产设备在成像品质上快速追赶,外资品牌也开始调整定价,同时强化高端术式培训、临床科研合作,依靠品牌惯性守住存量市场,但整体份额持续被国产挤压,中端市场基本已经由国产品牌主导。
渠道结构的变化,正在重塑整个市场的增长逻辑。过去肛肠设备采购主要集中在城市三甲、专科肛肠医院;如今增量市场转移到县域医院、社区卫生中心、体检机构。千县工程推动县级医院完善肛肠专科建设,很多县域医院新增肛肠门诊,需要成套的检查设备,优先选择性价比高、售后响应快的国产设备。民营肛肠专科连锁机构也是重要采购方,这类机构更看重设备投入回报、一体化报告系统和耗材配套方案,更愿意选择可以提供整机 + 耗材打包方案的国内厂商。华东地区仍是国内肛肠设备最大市场,医疗资源密集,专科建设成熟;华中、西南县域市场最近几年增长势头更强。
行业当下的挑战同样突出。其一,细分赛道创新门槛提升,单纯硬件参数比拼已经走到瓶颈,真正拉开差距的是 AI 病灶识别、图像算法、腔内超声多模态融合这类软件能力,需要长期临床数据积累,不是短期就能突破。其二,耗材集采、医院设备招标降价,持续压缩利润空间,单纯依靠低价走量的模式难以为继。其三,产品同质化问题依旧存在,不少厂家只是外观和外壳改动,缺乏高质量临床研究数据支撑,难以进入高端医院。
展望未来,国内肛肠设备行业的走向会有几个明确方向。多模态一体化诊疗平台会成为主流趋势,把高清内镜成像、腔内超声、AI 辅助判读、报告系统整合在一套系统内,满足门诊一站式筛查需求。一次性肛肠内镜耗材会持续放量,兼顾院感防控与门诊便捷性。国产厂商之间的竞争,将从硬件比拼转向整体解决方案竞争,包含设备、耗材、临床培训、售后运维全链条。并购整合也会增多,头部企业收购细分技术厂商补齐产品线,行业集中度缓慢抬升。
整体而言,国内肛肠设备赛道已经告别外资垄断的时代,国产力量在中端、基层市场站稳脚跟,正向高端检查设备持续攻坚。市场的核心矛盾不再是能不能造出设备,而是能否拿出稳定、有充分临床证据、配套完善服务体系的产品。未来能够持续增长的企业,必然是兼顾技术创新、临床价值与渠道服务能力的厂商。
下一篇:已经是最后一篇了


