


国产肛肠检查设备:一场静水深流的结构性转变
2026-10-13
很长一段时间里,国内肛肠专科的检查设备市场,习惯以进口品牌作为标尺。从光学成像主机到内镜镜体,县域医院、肛肠专科门诊想要搭建标准化检查室,最先考虑的往往是海外成熟产品。这种局面并非一朝一夕形成,而是数十年技术积累、临床习惯与供应链共同沉淀下来的行业惯性。但近几年,变化正在悄然发生。它不是轰轰烈烈的颠覆,而是一场静水深流、由底层逻辑驱动的结构性转变。
这场转变的起点,早已跳出单纯 “低价替代” 的旧叙事。早年国产肛肠设备更多是瞄准基础检查场景,解决有无问题,产品重心集中在简易肛门镜、基础光源系统,满足基层初筛需求。受制于光学、图像传感器、信号传输等核心部件短板,高清成像、病灶细节还原能力与进口产品存在肉眼可见差距,在早筛、细微病变识别等关键场景,很难获得资深临床医师的信任。市场上形成一个固化印象:进口代表高端稳定,国产只适合基础筛查。
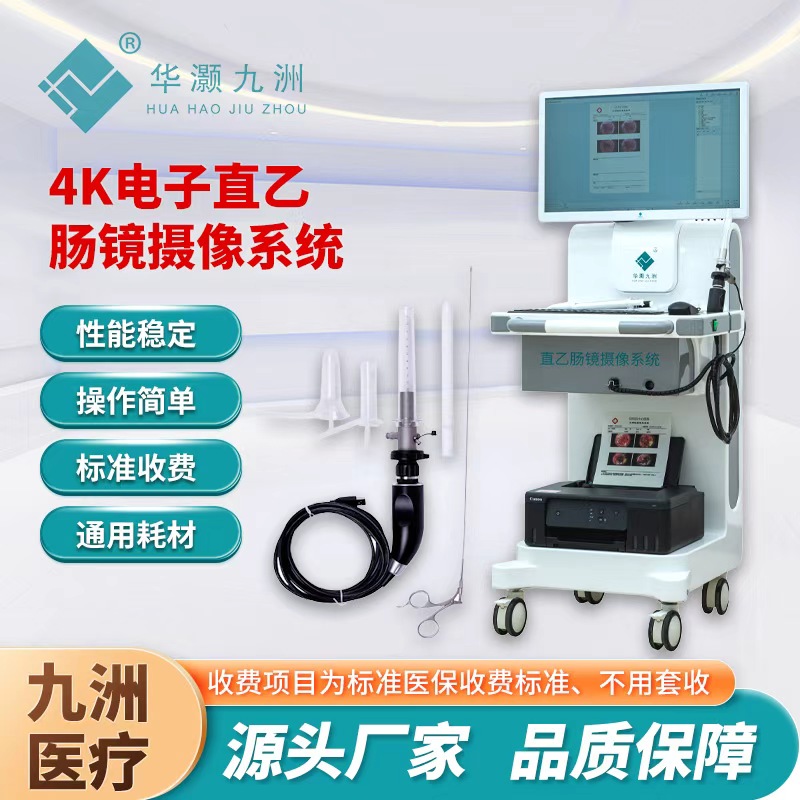
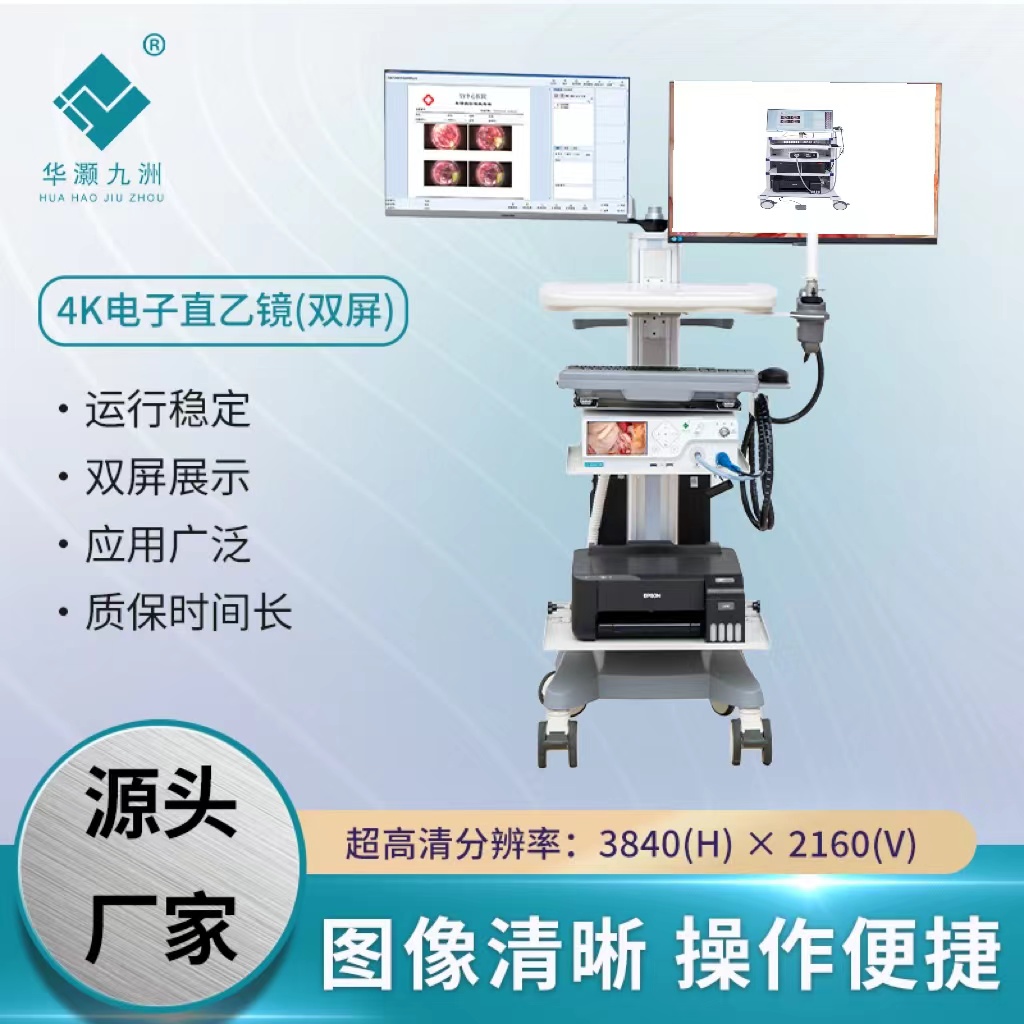
如今的变化,核心在于国产厂商开始站在中国肛肠临床的真实场景做产品,而不是简单对标海外设备参数。肛肠疾病发病基数大,大量患者集中在县域、社区医疗机构。基层医生的痛点,和三甲医院内镜中心并不相同。门诊流量大、操作人员并非专职内镜医师、场地有限、维护力量薄弱,设备需要上手快、稳定耐用、维保响应及时,还要兼顾早筛的检出需求。进口设备的设计逻辑,更多面向大型内镜中心,整套系统复杂,配套耗材和售后成本居高不下,很多基层机构买得起,却长期承担高昂维保费用,最终设备闲置。国产厂商抓住这一差异,把产品研发锚定国内临床真实痛点。4K 电子直乙肠镜、高清电子肛门镜这类专科设备,不再一味堆砌参数,而是优化镜体握持手感、简化操作流程,优化黏膜细微病灶的成像表现,适配肛肠门诊短时间快速筛查的工作节奏。配套的影像存储、报告系统,也贴合国内病历规范,医生检查结束即可生成图文报告,适配门诊大批量接诊。
技术层面的突破,是这场转型最扎实的支撑。过去光学模组、图像处理算法高度依赖外部供应链,现在不少国内企业完成核心成像链路自主化,从光学镜头、图像采集到实时降噪算法,逐步实现自研自产。最直观的体现,就是黏膜纹理、微小溃疡、早期息肉、隐匿出血点的成像分辨力持续提升,在很多常规肛肠检查场景,图像质量已经可以和进口设备同台对比。部分产品搭载的病灶增强成像功能,能够辅助医生分辨黏膜细微改变,降低漏诊风险,契合肛肠早筛的临床诉求。这种技术进步,不是实验室里的纸面指标,而是大量医工协同打磨的结果。厂商持续走进肛肠科门诊,收集医生操作反馈,反复迭代镜体角度、光源均匀度、图像延迟等细节,把临床一线的使用感受转化为产品改进方向。
市场格局的重构,也在重塑行业生态。以往采购逻辑里,医院选购肛肠检查设备,优先看品牌口碑,售后是附加项。现在越来越多医疗机构把全生命周期成本纳入考量。国产设备采购成本更友好,本地化售后响应速度更快,配件供应周期短,厂商可以就近提供装机培训、定期质控维护,解决基层医疗机构最头疼的维修难题。分级诊疗、千县工程推动县域专科能力建设,大量县域医院、肛肠专科门诊启动肛肠筛查能力建设,这部分增量市场,成为国产设备成长的沃土。国产品牌不再局限于下沉市场,开始稳步进入地市级医院乃至三甲医院的肛肠专科,在临床中积累真实世界数据,形成学术证据,一点点打破临床圈层固有的认知偏见。
当然,结构性转型不等于已经全面超越。高端前沿成像技术、长期使用稳定性、多场景下的临床数据积累,仍是国产肛肠设备需要持续深耕的方向。行业不再是简单的国产与进口二元对立,竞争已经从单一硬件比拼,延伸到整套诊疗解决方案:设备、配套耗材、医师操作培训、质控体系、随访筛查平台共同构成完整服务闭环。
更深一层来看,这场产业变革最终指向公共卫生普惠。肛肠疾病高发,但早筛普及度长期不足。昂贵复杂的设备,会抬高基层筛查门槛。国产肛肠检查设备的成熟,让更多县域门诊、社区卫生中心有条件搭建标准化肛肠检查室,把疾病筛查关口前移,让患者在家门口就能获得清晰可靠的专科检查,不必长途奔波到大医院就诊。设备国产化的价值,不止是医疗器械产业的自主可控,更是推动肛肠医疗资源均衡落地。
浪潮无声,却在重塑赛道。国产肛肠检查设备走过从模仿追赶,到贴合本土临床创新的阶段。这场静水深流的结构性转变,不会在短时间内尘埃落定。未来的竞争,考验的是长期主义:持续打磨临床性能,沉淀高质量临床证据,完善本地化服务体系。随着技术、临床、产业生态持续迭代,国产肛肠检查设备,会继续在肛肠疾病早筛与精准诊疗的一线,承担起属于本土医疗装备的责任。
下一篇:已经是最后一篇了


