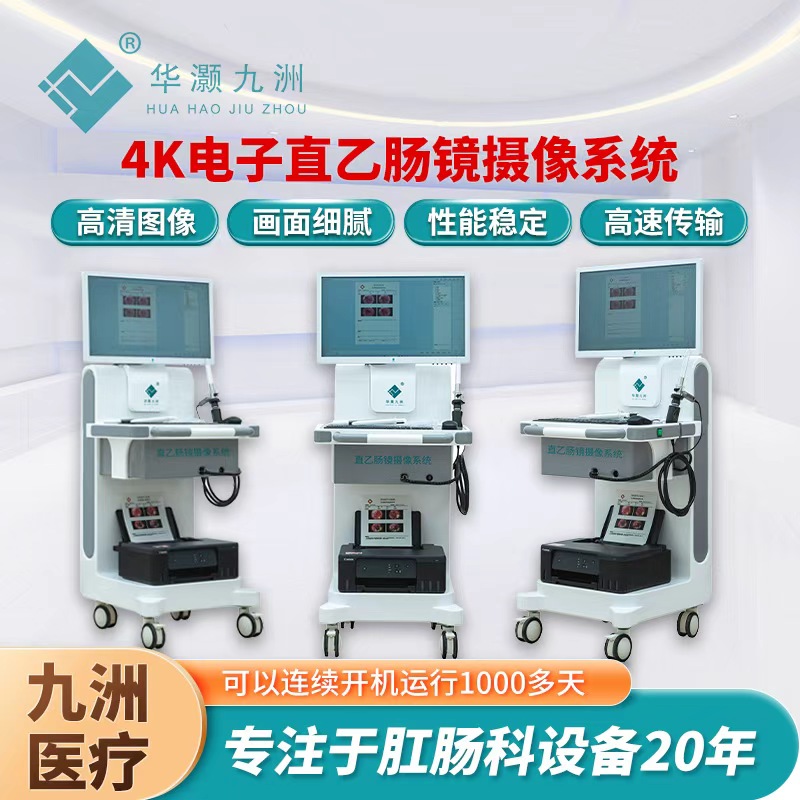
数字高清电子直乙肠镜的市场扩容与格局变迁
2026-11-17
在整个消化内镜赛道里,数字高清电子直乙肠镜算不上体量最大的分支,却是近几年增长确定性很强的一个细分。不同于全结肠镜,它聚焦直肠与乙状结肠区段,检查准备简单、操作门槛更低,很适合大规模人群初筛,也恰好踩上国内结直肠癌早诊早治的节奏。市场的扩容,不是短期炒作带来的爆发,而是筛查需求、基层配置、成像技术迭代和支付环境慢慢咬合在一起,一点点打开空间。
从行业测算来看,国内直乙肠镜整体系统市场在 2025 年达到 12.86 亿元,高清机型在其中占据大头,对应规模接近 8.8 亿元,占全部直乙肠镜设备市场的六成以上。按照行业中性预测,2026 年整体市场有望攀升至 14.32 亿元,高清机型依旧是增量主力,增速维持在 11% 上下,高于传统硬性光学直乙肠镜,也高于不少传统医用设备细分赛道的平均水平。这个数字背后,是存量更新和新增装机两条主线同时发力:一边是早年投放的标清、模拟信号设备陆续到了更换周期,医院更愿意一步到位换成高清甚至带窄带成像的版本;另一边是县域医共体、社区卫生服务中心、肛肠专科门诊的新增配置,这部分增量贡献占比正在逐年走高。
市场结构的变化,比单纯的数字增长更值得留意。早些年,很多基层机构采购的还是低成本硬镜,只能做粗略观察,细微息肉、扁平病变很容易漏掉。最近几年,临床端慢慢形成共识:筛查设备的成像质量直接决定检出率。1080P 高清、色彩还原优化、NBI 染色成像逐步从二级医院往乡镇卫生院下沉,很多地方的早筛项目招标,已经把高清摄像系统作为基础门槛,而不再是高端选配。这就带来一个有意思的变化:同样一台设备,采购单价区间拉开,但是单台对应的检查人次持续走高。不少已经完成装机的县域内镜中心,单台高清直乙肠镜年均检查量已经接近一千八百例,设备的使用强度在持续提升,不再是买回去闲置的 “挂牌设备”。
需求端的根基,还是结直肠癌的发病特征。国内结直肠癌有相当一部分病灶集中在远端结肠,也就是直乙肠镜可以覆盖到的区域。对大规模初筛来说,先通过高清直乙肠镜做初筛分流,阳性病例再转诊到上级医院做全结肠镜精查,是一套兼顾成本和效率的路径。过去筛查更多依靠粪便潜血这类无创手段,假阳性比例偏高;高清内镜可以直接可视化,还能同步完成活检取样,临床价值更扎实。随着各地癌症早筛项目持续铺开,四十岁以上高危人群的筛查覆盖率慢慢抬升,对应的检查量持续上涨,反过来带动科室持续增配设备,形成正向循环。
渠道和终端分布上,增长重心已经明显下移。前几年采购主力集中在三级医院和市级专科,现在增量更多来自县域医院、医共体牵头单位、肛肠专科医院以及社区筛查点。三级医院的需求,更多是升级换代,追求更高的成像品质、更好的镜体操控性以及和院内 PACS 系统对接的数字化能力;而基层机构更看重性价比、上手难度、售后维修的响应速度,以及配套耗材的长期成本。这种分层需求,也催生了产品梯队:外资品牌依然在高端精查场景保有稳定份额,国产厂商则在中端高清机型上快速追赶,很多厂家把图像处理、光源、摄像主机做成标准化方案,适配不同镜体,既能卖给综合医院,也能打包供给基层筛查项目。
国产替代在这个细分赛道推进速度,甚至快于全结肠镜。一方面,直乙肠镜技术链路相对短一些,高清成像方案、图像算法、配套光源的国产化成熟度更高;另一方面,基层采购预算有限,加上招标越来越看重售后本地化、维保周期、培训配,本土厂商的优势更容易发挥。最近两年新获批的注册证里,国产占比已经超过八成,不少地方的千县工程、消化道筛查专项,国产高清设备的中标比例持续走高。但也要客观看到,高端 4K 超高清、光学放大、一体化智能辅助识别这些方向,外资依然积累更深,国内厂商更多是先把主流高清市场站稳,再慢慢向更高规格迭代。
耗材市场的同步崛起,也是这个赛道容易被忽略的一部分。设备是一次性投入,而活检钳、一次性护套、冲洗耗材属于持续消耗。随着高清直乙肠镜检查量上升,耗材的增速往往高于主机本身。不少厂商开始采用主机让利、耗材长期配套的销售模式,这也改变了行业的盈利结构。长期来看,如果一次性通路耗材进一步普及,院感管控压力降低,基层机构的使用意愿还会再上一个台阶。
当然,市场扩张也有约束。首当其冲是人才缺口,就算设备配齐,能独立规范操作、读懂图像、识别早期微小病变的医师和内镜技师依然不足。很多地方出现设备到位,但排班不足、检查量上不去的情况。其次是区域不均衡,东部县域筛查推进快,中西部不少地区还处在设备配置的起步阶段;医保报销政策各地节奏不一,部分地区直乙肠镜检查项目报销覆盖有限,也会影响居民主动筛查意愿。另外,市场参与者增多之后,低价竞争已经显现,少数简化方案以 “高清” 名义入市,成像稳定性、色彩保真度达不到临床筛查标准,长期来看会影响科室对这类设备的信任。
站在更长周期看,数字高清电子直乙肠镜的市场天花板,并不只由医院采购预算决定,而是和人群筛查覆盖率深度绑定。如果后续各地持续把下消化道早筛纳入公共卫生项目,门诊报销进一步打通,同时基层内镜操作培训体系跟上,高清机型的渗透空间还会继续打开。未来几年,市场会从单纯拼装机数量,转向拼成像质量、数字化流程、配套服务和耗材体系。对从业者来说,真正的机会,不在于单纯卖出更多设备,而是让这套高清工具真正落到筛查一线,把早期病灶的检出优势兑现出来。
说到底,这是一个依附于公共卫生需求成长的细分市场。它不会像一些创新器械那样出现短期爆发,但增长逻辑足够扎实:疾病在那里,筛查需求在那里,高清成像又实实在在解决了过去筛查看不清、容易漏诊的痛点。随着技术继续下沉、国产方案持续成熟,数字高清电子直乙肠镜,会成为国内肛肠与下消化道早筛体系里越来越常规的一环,市场规模也会沿着这条临床路线,稳步向前延展。