


高清之上,需求落地:4K直乙肠镜市场增长逻辑
2026-09-22
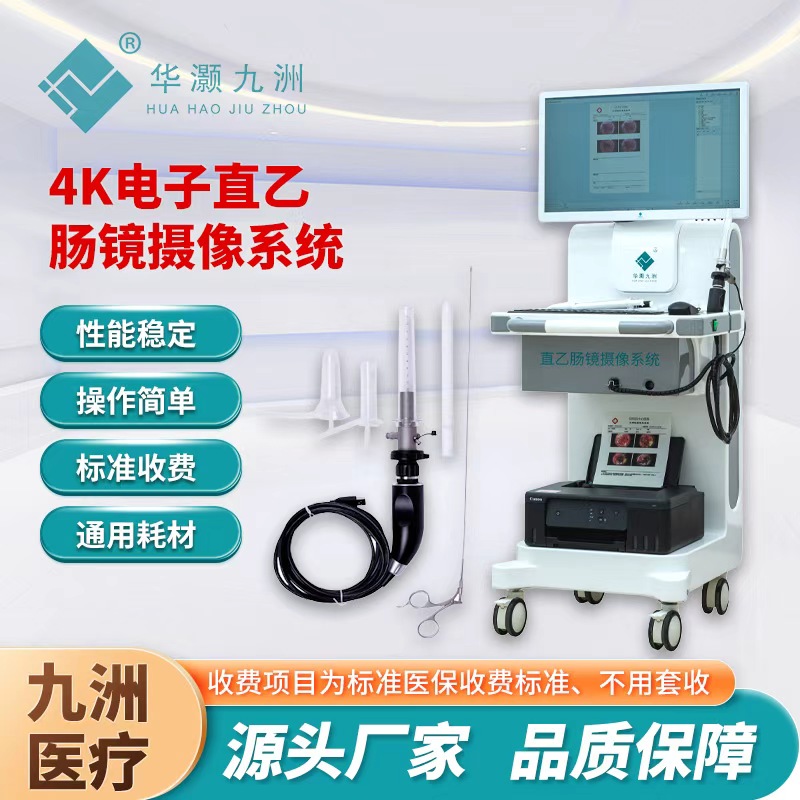
结直肠癌的早诊早治,是国内消化道疾病防控的核心课题。直肠与乙状结肠区域,是息肉、腺瘤乃至早期癌变的高发地带,电子直乙肠镜凭借检查流程简便、准备要求低、门诊即可开展的特点,长期作为下消化道初筛的核心手段。伴随临床对细微病变识别能力要求持续提升,传统高清设备逐渐显现局限,4K 电子直乙肠镜摄像系统的市场需求,正在政策、临床、分级诊疗与国产替代多重因素的共同作用下持续释放。
从临床端看,需求根源来自病灶识别的现实痛点。直肠黏膜的微小糜烂、扁平腺瘤、隐匿血管纹理,在普通 HD 高清成像下容易被忽略,造成漏诊风险。4K 摄像系统凭借更高像素密度与更细腻的还原,放大观察时能够清晰呈现隐窝形态、黏膜微血管变化,帮助医师区分良性炎症与癌前病变。对肛肠专科门诊、消化科常规筛查而言,图像质量的提升,直接转化为腺瘤检出率的改善。同时,系统输出的高清影像便于留存、归档,适配远程会诊、县域影像中心阅片场景,基层医生完成现场拍摄,上级专家即可线上复核,补齐基层诊断经验不足的短板。这类临床价值,让二级医院、县域中医院、肛肠专科医院成为采购主力,不再只有三甲机构才有配置超高清内镜摄像系统的动力。
政策层面的引导,持续打开设备下沉空间。国家癌症早筛项目、县级医院诊疗能力提升行动,都将下消化道筛查能力建设纳入医疗机构提质考核。很多县域医疗机构原有老旧直乙肠镜成像模糊,无法满足质控与病历影像留存标准,存在设备更新刚需。以往高端摄像系统多依赖进口,整机购置、维修成本偏高,阻碍基层普及。随着国产 4K 摄像技术成熟,供应链成本得到控制,国产设备性价比优势凸显,不少地区在医疗装备招标中,优先支持符合注册证要求的国产内镜摄像产品,进一步降低县域与基层医疗机构的采购门槛。
市场需求还呈现明显分层特征。三甲与区域中心医院,更看重 4K 平台的扩展性,可兼容染色成像、图文工作站、AI 影像辅助模块,满足科研、教学与复杂病例诊断;县域医院和专科门诊,核心诉求是稳定、易用、运维简单,设备体积不宜过大,操作学习门槛低,配套售后响应及时;社区卫生中心、体检机构,则倾向轻量化机型,用于大规模人群初筛,快速完成初筛分流,阳性病例向上转诊。不同场景,催生差异化配置需求,不再是单一设备通吃全部市场。
但市场扩容过程中,也存在制约因素。首先是资金投入门槛,一套完整 4K 摄像系统,需要搭配对应 4K 医用显示器、工作站,相比 HD 设备,整体投入更高,部分预算紧张的基层机构会谨慎评估投入产出。其次是人才配套,再好的成像系统,也需要经过规范化培训的医师操作、阅片,不少基层机构设备配齐,但检查量未能充分释放,设备利用率达不到预期。还有市场认知问题,部分医疗机构认为直乙肠镜仅做初步筛查,不需要 4K 级别画质,对细微病变漏诊带来的风险重视不足,延缓更新节奏。
长远来看,市场增量的主线是早筛普及与分级诊疗落地。结直肠癌筛查覆盖面持续扩大,门诊筛查人次逐年上涨,带动直乙肠镜检查量稳步提升,存量设备迎来更新周期。国产厂商持续优化图像处理算法、降低整机维护成本,完善区域售后网点,会持续释放县域市场的潜在需求。同时,远程内镜诊断、医共体影像共享模式普及,让 4K 高清影像的价值进一步放大,医共体牵头医院统一配置摄像平台,向下辐射多家基层网点,形成集群式采购需求。
4K 电子直乙肠镜摄像系统,本质不只是一次分辨率升级,而是把高质量的肠道影像诊断能力,从大型医院下沉到县域、专科门诊的载体。市场需求的增长,不是单纯技术概念驱动,而是临床安全、早筛目标、医疗质控共同催生的真实刚需。未来,能够平衡图像品质、整机成本、本地化售后与简易操作的产品,会在细分赛道占据更大市场份额,助力国内下消化道疾病早筛网络不断完善。
下一篇:已经是最后一篇了


