从规模扩张到价值深耕:肛肠诊疗设备迈入高质量发展新阶段
2026-09-17
肛肠疾病是国内人群高发的常见病,便血、肛门坠胀、直肠息肉等症状,都需要依靠专科内镜检查完成早期识别。很长一段时间里,国内肛肠检查设备市场停留在基础硬件普及阶段,市场比拼多以价格、基础功能为主。而伴随县域医共体建设、千县工程持续落地,加上国产光学成像、图像处理技术的持续突破,肛肠科专业检查仪器行业已经告别粗放扩张,正式进入以临床价值为核心的高质量发展周期。
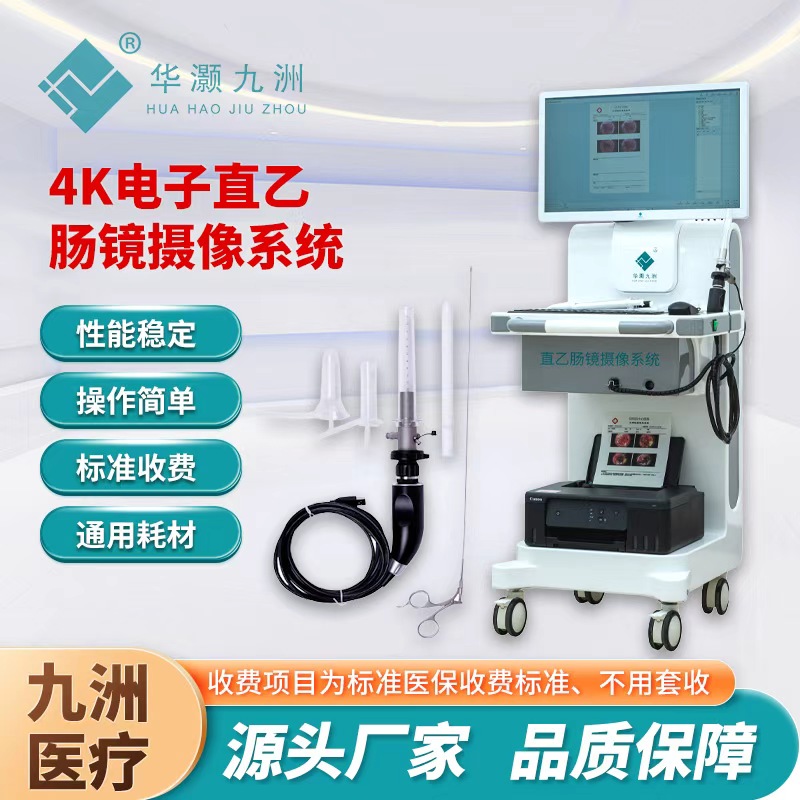
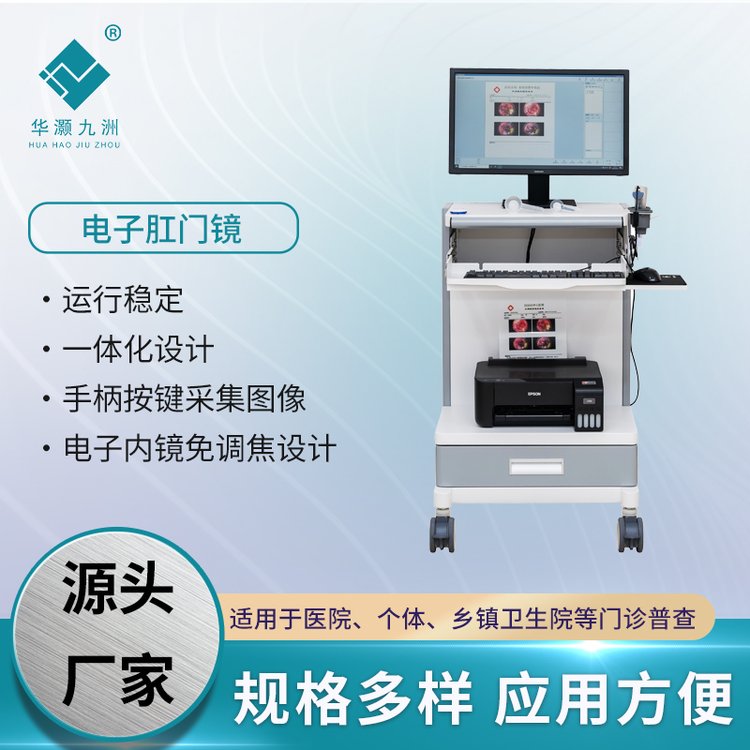
行业转型的第一个标志,是技术创新逻辑的转变。过去设备研发多着眼于 “有无”,优先满足基础图像采集;如今研发起点下沉到临床痛点。4K 超清成像、多光谱光学增强、AI 辅助病灶识别等技术,不再只是高端机型的宣传标签,而是实实在在用来捕捉黏膜细微改变,降低早期息肉、隐匿病灶漏诊概率。一体式肛肠内镜系统逐步替代传统分体设备,集成摄像主机、光源、图文工作站,简化诊室布线与术前调试流程,同时优化院感管控,减少配件清洗消毒负担。一次性内窥套件的普及,则进一步规避交叉感染风险,适配基层门诊高频筛查场景。国产厂商不再单纯对标进口硬件参数,而是联合肛肠专科医生开展多中心临床验证,把医生日常检查的操作习惯、门诊筛查流程融入产品设计,设备易用性和场景适配能力持续提升。
市场格局的重构,是行业高质量发展的另一重体现。早些年高端肛肠内镜市场长期被海外品牌占据,国产产品多集中在基础检查设备赛道。经过多年技术沉淀,国产设备凭借稳定成像能力、更贴合国内医疗机构的售后体系、更高的综合性价比,逐步实现国产替代。三级医院更新设备时,国产高清肛肠检查系统入选比例持续走高;县域医院、乡镇卫生院、社区卫生中心成为增量主力。政策推动优质医疗资源下沉,基层肛肠早筛能力建设提速,医疗机构采购不再只看采购单价,而是综合评估成像质量、配套培训、运维保障、病历存档等全周期服务能力,市场竞争从价格战转向综合解决方案比拼,行业集中度稳步提升。
诊疗体系建设需求,倒逼设备厂商跳出单纯 “卖仪器” 的思维。在高质量发展阶段,一台肛肠检查仪器,已经不只是图像采集工具,更是肛肠专科规范化诊疗体系中的一环。新一代设备普遍支持影像资料本地存储、对接医院 HIS 与电子病历系统,检查图像自动归档,方便复诊对比、远程会诊。很多厂家同步配套专科医师操作培训、质控方案,帮助基层科室搭建标准化肛肠筛查流程。部分机型搭载远程影像协作模块,基层拍摄的内镜图像可以实时上传给上级专科医生,助力县域医院完成疑难病例会诊,打通上下转诊通道,助力肛肠疾病早筛网络落地。
当然,行业迈向高质量发展的路上,依然存在不少待解难题。不同地区医疗机构诊疗水平差距明显,部分基层诊室对高清内镜、规范筛查的认知不足;各类设备的图像采集标准、报告格式尚未完全统一;AI 辅助诊断算法仍需要更大规模、多地域的临床样本持续打磨。同时随着监管对医疗器械质量、临床验证要求不断收紧,行业门槛持续抬升,缺乏核心技术、只做简单组装代工的中小厂商会逐步出清。
站在行业新起点,肛肠科检查仪器、设备产业的未来,核心方向是 “普惠式精准筛查”。高端技术持续下放,让县域和基层医疗机构也能获得稳定、清晰的肛肠内镜图像;硬件、软件、配套耗材、临床培训一体化方案成为主流;设备研发始终围绕患者舒适度、医生操作便捷度、疾病早筛检出率三个核心目标。
肛肠专科设备的升级,本质是把优质的肛肠筛查能力送到更多患者身边。随着国产技术持续迭代、临床应用持续深化,肛肠科专业检查仪器行业将持续助力国内肛肠疾病早诊早治体系建设,推动专科医疗服务均衡化发展。